 能加杠杆的炒股软件
文 |有风
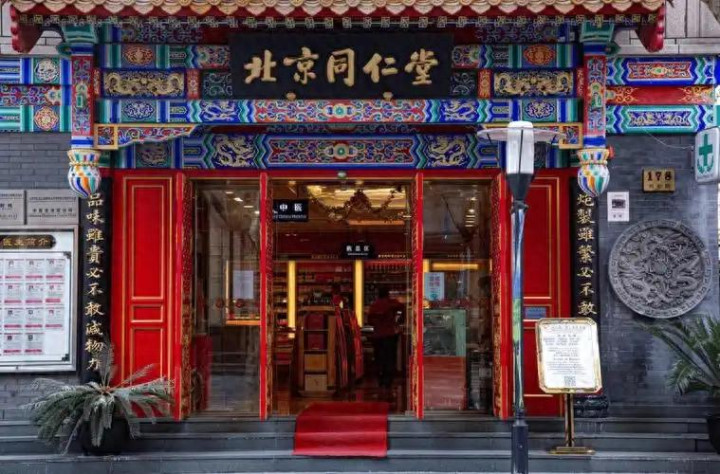
12月17日,同仁堂突然发了个澄清公告,说市场上闹得沸沸扬扬的"南极磷虾油"产品,不是上市公司同仁堂股份的,而是集团旗下四川健康药业的。
这话听着清楚,可消费者不买账包装上都印着"同仁堂"仨字,谁分得清哪个是"李逵"哪个是"李鬼"?
这事还没平息,10月底同仁堂的三季报又扔了个"炸弹"业绩掉得有点狠。
前三季度营收133亿多,比去年少了3个多点,净利润更惨,11亿多,跌了快13个点。
最让人揪心的是三季度单季,营收35亿,降了12个多点,净利润2.3亿,直接跌了快30个点。
百年老店遇到这种事,真不是小事。
品牌管理的漏洞,谁在消费"同仁堂"的信任?
要说这"真假美猴王"的根源,还得从品牌授权说起。
同仁堂集团底下公司多,上市公司、子公司、孙公司一大堆,很多都在用"同仁堂"这个金字招牌。
就拿这次出事的四川健康药业来说,虽然不是上市公司体系内的,但产品包装上大大咧咧印着"同仁堂",消费者哪会去查股权关系?
本来想,这种授权模式能帮同仁堂快速铺开产品线,从传统中药扩展到保健品、健康食品,听着挺美的。
但后来发现,扩张太快,品控和品牌管理根本没跟上。
就像这次磷虾油,上市公司出来澄清"不是我的",可消费者心里会想,不管是谁的,反正顶着"同仁堂"的名,质量出问题,你品牌就得担责。
这种"一荣俱荣,一损俱损"的局面,其实早就该想到。
更有意思的是同仁堂的回应态度,出事后第一时间不是安抚消费者,而是强调"暑期不便回应"、"暂不透露详情"。
这种"制度性沉默"在大企业里挺常见,觉得"冷处理"能让风波过去,可互联网时代,越沉默,大家猜得越凶,信任度掉得越快。
老字号的招牌,是靠百年信誉攒的,不是靠沉默保住的。
业绩下滑的矛盾,花钱越多,卖得越少?
业绩数据里藏着更有意思的问题,前三季度销售费用涨了8个多点,钱花得不少,可营收反而降了3个点。
这就好比开饭馆,广告费投了不少,客人却越来越少,肯定得琢磨琢磨问题出在哪。
是广告打错了地方?还是产品没人买了?
非经常性收益也拖了后腿,投资收益降了80多个点,政府补助也少了30个点左右。
这些钱虽然不是主营业务来的,但对净利润影响不小。
本来靠着这些"外快"还能把利润报表弄得好看点,现在外快少了,主营业务又顶不上,净利润自然掉得厉害。
最核心的还是主营业务,同仁堂的当家产品,比如安宫牛黄丸、六味地黄丸这些,今年卖得怎么样?虽然没具体数据,但从三季度单季营收降12个点来看,肯定不太好。
市场环境变了,年轻人更认西药和新中式养生,老字号如果还守着老一套营销,不琢磨年轻人的需求,销量下滑是早晚的事。
不过话说回来,同仁堂的底子还在。
毛利率43个多点,在中药行业里算高的,说明产品本身有竞争力,资产负债率32个点,财务结构还算稳,没什么大的债务风险。
这些都是优势,就看怎么把优势变成实实在在的业绩了。
再往深了挖,战略层面也有隐忧。
同仁堂搞药店连锁,喜欢用"51%持股"模式,就是自己占51%,合作方占49%。
这种模式能快速开店,报表上也能并表,看着规模挺大。
但问题是,合作方占49%,话语权不小,管理起来肯定费劲。
244家参控股企业,每家想法不一样,步调很难统一,时间长了,内耗就出来了。
电商渠道倒是个亮点,收入增速超过20%,AI直播也用上了。
本来这是个好机会,能接触到更多年轻消费者。
但如果品牌信任问题不解决,年轻人在直播间看到"同仁堂"产品,先想到的是"这是不是李鬼",那直播做得再好也白搭。
同仁堂现在的问题,表面是"真假美猴王"的品牌信任危机,和业绩下滑的财务压力,骨子里是老字号在现代化转型中没找到平衡。
又想守着传统信誉,又想快速扩张赚快钱,又想靠老产品撑场面,又想靠新渠道拉年轻客群。
这种矛盾不解决,困局很难破。
未来怎么办?没什么捷径。
品牌上,得把集团和上市公司的品牌界限划清楚,子公司产品别乱挂"同仁堂"的名,真要挂,品控就得集团亲自抓。
业绩上,少花点冤枉钱在低效营销上,多琢磨怎么让老产品焕发新活力,比如结合养生潮流做些创新剂型。
战略上,药店连锁别光追求数量,把单店盈利能力提上去比什么都强。
百年老店不是不能犯错,关键是犯错了能不能及时改。
同仁堂要是能把这次"真假美猴王"风波当成警钟,好好梳理品牌和战略,未必不能重新找回场子。
毕竟能加杠杆的炒股软件,"同仁堂"这三个字,在老百姓心里的分量,还是很重的。
辉煌配资提示:文章来自网络,不代表本站观点。
热点资讯